
Si tienes un crédito hipotecario, hay un dato que probablemente nadie te contó al firmar: en el primer año, el 77% de tu dividendo es interés. Solo el 23% está pagando la casa. Y esa misma matemática es la que hace que prepagar temprano rinda tanto. Te explicamos por qué.
Prepagar un crédito hipotecario en Chile conviene sobre todo en los primeros años: con una tasa de UF+5% a 30 años, cada cuota extra pagada en el año 1 elimina 3,4 cuotas del final del crédito, siempre que el prepago se aplique a reducir plazo y no a reducir dividendo.
🤔 ¿Por qué el dividendo casi no baja la deuda al principio?
No es una trampa. Así funciona un crédito de cuota fija: al principio debes mucho, entonces el interés es grande y queda poco para amortizar. Con los años el saldo baja y la cuota empieza a rendir. Pero eso toma tiempo: en un crédito a 30 años, recién en el año 16 la mitad de tu dividendo va a capital.
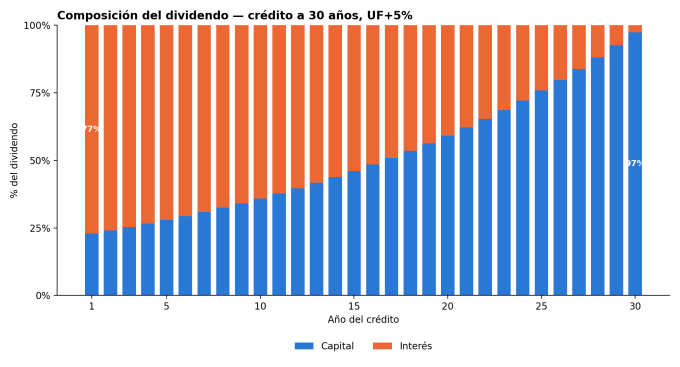
Cada barra es un año del crédito. Lo naranjo es la parte del dividendo que se va en intereses; lo azul, la que efectivamente paga la casa. En el año 1 el interés es el 77%; recién en el año 16 se empareja con el capital, y en el año 30 queda en 3%.
Composición del dividendo, año a año. Crédito a 30 años, tasa UF+5%. Cálculo propio de Lares.
💥 ¿Cuánto ahorras con una cuota extra?
Cuando pagas una cuota extra al inicio, esa plata no ahorra solo su propio interés. Ahorra el interés de ese interés, y el de ese, durante todos los años que le quedaban al crédito. Es interés compuesto, pero a tu favor.
El resultado: cada cuota extra pagada en el primer año te ahorra 3,4 cuotas al final. Y mientras antes lo hagas, mejor; la misma cuota extra en el año 15 ahorra menos de la mitad.
💸 En plata
Tomemos un crédito de 8.000 UF a UF+5% a 30 años: el dividendo ronda 1,7 millones de pesos. Una sola cuota extra pagada el primer mes te ahorra cerca de 6 millones. 🤯
Si lo conviertes en hábito y pagas una cuota extra cada año, el crédito termina 5 años antes y el ahorro neto supera los 52 millones de pesos.
✅ ¿Cómo se prepaga bien un crédito hipotecario?
Al prepagar, pide explícitamente que el monto se aplique a reducir plazo, no a reducir dividendo. Si el banco te baja la cuota, el ahorro se diluye. Y es lo que suelen ofrecer por defecto.
Prepagar es un derecho, no un favor: la Ley 18.010 lo garantiza y fija una comisión máxima de 1,5 meses de interés sobre el monto prepagado. En el ejemplo, menos de 11 mil pesos. Varios bancos la exoneran sobre cierto monto; pregunta.
⚖️ ¿Prepagar o invertir?
Prepagar rinde exactamente tu tasa, garantizado y sin impuestos. Cualquier alternativa donde pongas esa plata tiene que rendir más que eso, neto, y con un riesgo que estés dispuesto a asumir. Si cumple las dos, es una decisión legítima; mucha gente hace ambas cosas. Si no, prepaga.
Lo que no tiene sentido es dejar la plata parada mientras el banco cobra un 5% por cada UF que le debes.
Si quieres ver cómo evaluamos nosotros esa alternativa, acá está nuestro historial de proyectos
🚫 ¿Cuándo no conviene prepagar?
- Si tu tasa es baja (UF+2% o UF+3%, típico de créditos anteriores a 2021), el ahorro es bastante menor.
- Si no tienes fondo de emergencia. La plata prepagada no vuelve.
- Si tienes deudas más caras: consumo, tarjeta, línea. Esas primero, siempre.
👀 En resumen
En un hipotecario a 30 años, los primeros años pagan casi puro interés. Por eso una cuota extra en el año 1 vale 3,4 cuotas al final, y una cuota extra cada año recorta 5 años y más de 50 millones de pesos. La clave es pedir reducción de plazo, tener el fondo de emergencia resuelto y no hacerlo si tu tasa es de las bajas.
Y tú, ¿has prepagado alguna vez tu hipotecario? ¿Te ofrecieron bajar la cuota o acortar el plazo?
Preguntas frecuentes
Conviene si tu tasa es de UF+4% o más, ya tienes fondo de emergencia y no tienes deudas más caras. El ahorro es mayor mientras más temprano prepagues.
Reducir plazo. Es lo que genera el ahorro de intereses. Reducir dividendo alivia el mes a mes pero mantiene casi todo el costo del crédito.
La Ley 18.010 fija un tope de 1,5 meses de interés sobre el monto prepagado en créditos en UF. Muchos bancos lo exoneran sobre cierto monto.
Con tasa UF+5% a 30 años, una cuota extra en el primer año elimina 3,4 cuotas al final del crédito. En un crédito de 8.000 UF son cerca de 6 millones de pesos.