
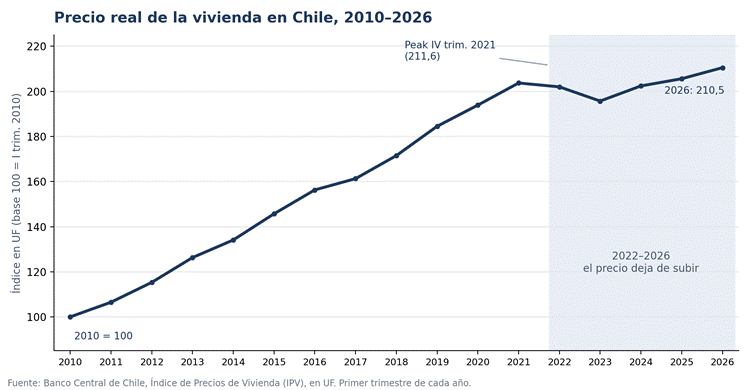
Entre 2010 y 2026 el precio de la vivienda en Chile subió 111% por sobre la inflación. Los sueldos, 35%. Casi toda esa brecha se abrió antes de 2022; desde entonces el precio dejó de subir, pero se quedó arriba. Esta nota explica por qué pasaron las dos cosas.
El precio de la vivienda subió tanto en Chile porque entre 2010 y 2021 la demanda creció mucho más rápido que el suelo disponible para construir: crédito barato, la vivienda convertida en inversión y hogares más chicos empujaron la compra, mientras los planes reguladores restringían cuánto se podía edificar. Desde 2022 la demanda se frenó por las tasas, pero los precios no bajaron porque también se frenó la construcción.
📈 ¿Qué pasó entre 2010 y 2021?
Tres cosas al mismo tiempo, todas del lado de la demanda.
Primero, el crédito. La tasa hipotecaria promedio llegó a 1,99% en noviembre de 2019, con plazos de 30 años. Cuando la cuota baja, la gente no ahorra la diferencia: compra una casa más cara. Y como todos podían pagar un poco más, el mercado se fue ajustando al alza año tras año, subiendo los precios. Cada baja de tasa se transformó en un reajuste hacia arriba: el comprador pagaba el mismo dividendo por una propiedad cada vez más cara. (Si tienes un crédito de esa época, esta nota te explica por qué prepagarlo rinde tanto).
Segundo, la vivienda se volvió una inversión al alcance de muchos. Con tasas bajas y pie de 10% o 20%, comprar un departamento para arrendar dejó de ser cosa de gente con capital y se convirtió en el plan de miles de personas con sueldo y acceso a crédito. El “multiinversionista” es de esos años.
Tercero, la demografía: los hogares se achicaron y la ola migratoria de 2015–2019 se concentró en pocas comunas. Más hogares compitiendo por las mismas viviendas.
🧱 ¿Y por qué la oferta no siguió el ritmo?
Porque el suelo donde se podía construir se fue achicando por norma. La Cámara Chilena de la Construcción ubica en 2013 el congelamiento de planes reguladores que frenó la densificación. Colliers calcula que solo los cambios normativos encarecieron las viviendas de Santiago entre 5% y 9% según el sector, y que en total la regulación, los permisos y las políticas públicas suman un sobrecosto de 32,7%.
Un ejemplo concreto: los planes reguladores fijan la densidad en habitantes por hectárea, y para convertir eso en viviendas la OGUC obliga a suponer 4 personas por casa. El Censo 2024 dice que el hogar promedio tiene 2,8. Un terreno de una hectárea con densidad de 400 habitantes permite 100 viviendas, que en la vida real alojan a 280 personas. El 30% del terreno queda desaprovechado por decreto, y ese suelo se reparte entre menos departamentos, así que cada uno sale más caro.
Súmale la eliminación del crédito especial de IVA a la construcción en 2016 y normativas térmicas y sísmicas cada vez más exigentes. Todo legítimo, todo con costo.
🛑 ¿Por qué se detuvo el alza en 2022?
Y entonces la película se dio vuelta: se cayó la demanda. La tasa hipotecaria pasó de 1,99% en 2019 a 5,21% en diciembre de 2023. En plata: si en 2019 un crédito a 30 años te dejaba un dividendo de $500.000, ese mismo crédito, por la misma vivienda, en 2023 costaba $736.000 al mes. Un 47% más de cuota sin que el precio de la casa se moviera un peso. 🤯 Y el IPV, que se mide en UF, sí lo registró: el precio real cayó 7,5% entre fines de 2021 y comienzos de 2023.
Pero no siguió cayendo. Del lado de los costos, la pandemia paró fábricas, disparó los fletes marítimos y, en Chile, los retiros de fondos de pensiones inflaron la demanda por materiales: a octubre de 2021 el hormigón subía 46% anual y el acero 43%. Cuando la logística se normalizó, los costos dejaron de subir, pero no bajaron.
Y del lado de la oferta futura, la construcción se frenó en seco. En 2025 se aprobaron permisos para 69.058 viviendas, 47,7% bajo el promedio de 2000–2024, con un stock de 105 mil unidades sin vender. Con menos proyectos nuevos, los que existen no tienen apuro por bajar el precio de lista: ajustan con descuentos, meses de venta y stock varado.
Resultado: en 2026 el precio real volvió al nivel de 2021. Dejó de subir, pero se quedó al doble de 2010.
⚖️ ¿Escasez de suelo o bodegaje de terrenos?
Aquí el debate tiene dos lados y ninguno está resuelto.
La industria (la CChC, consultoras como Colliers) dice que el problema es la norma: hay suelo, pero no se deja construir. Investigadores del Instituto de Estudios Urbanos y Territoriales de la Universidad Católica responden que cuando Chile liberalizó el límite urbano en 1979, los precios del suelo no bajaron: subieron, porque grandes operadores hicieron bodegaje de terrenos (lo que en el debate se llama acaparamiento): compraron mucho más suelo del que iban a construir y lo fueron vendiendo de a poco, a su ritmo y a su precio.
Nuestra lectura, desde el negocio, es que las dos cosas pasan al mismo tiempo. La restricción normativa crea la renta del suelo, y el bodegaje la captura. Por eso el Ministerio de Vivienda, que acaba de tramitar el cambio de 4 a 2 habitantes por vivienda, proyecta bajas de hasta 15% en viviendas nuevas, pero cuánto de eso llega al comprador depende de quién tenga el terreno.
¿Y esto es buena o mala noticia para quien invierte? Depende de a qué le apostaba. Comprar esperando que la propiedad suba sola nunca debió ser una estrategia, y el mercado acaba de dar cinco años de prueba. Pero un promedio plano esconde de todo: hay inversiones inmobiliarias extremadamente rentables y otras no tanto, y siguen existiendo las primeras, para quien sabe buscar y conoce el mercado. Lo que no cambió es lo demás: la gente sigue necesitando dónde vivir, los arriendos se siguen pagando y una propiedad sigue siendo un activo real que respalda la inversión. De cómo se evalúa eso hablamos en esta nota.
👀 En resumen
La vivienda se duplicó en términos reales entre 2010 y 2021 por crédito barato, demanda de inversión y un suelo cada vez más restringido. Desde 2022 la demanda se frenó, el precio bajó un poco en UF y luego se quedó donde estaba, porque también se frenó la construcción. La brecha con los sueldos no se abre más, pero tampoco se cierra.
Y tú, ¿en qué año compraste, o en qué año te quedaste esperando que bajara?
Preguntas frecuentes
Entre 2010 y 2021, por crédito barato a 30 años, compra de viviendas como inversión y planes reguladores que restringieron el suelo edificable. Desde 2022 el precio dejó de subir, pero no bajó, porque también cayó la construcción.
El Índice de Precios de Vivienda lo elabora el Banco Central de Chile desde 2014 con las compraventas reales declaradas al SII. Se mide en UF, así que descuenta la inflación, y distingue casas, departamentos, viviendas nuevas y usadas.
Según la Asociación de Bancos (ABIF), entre 2010 y 2026 el precio de la vivienda subió 111% real y las remuneraciones 35%. El dividendo de una misma vivienda pasó de 25% del ingreso líquido a 37,5%.
En UF cayeron 7,5% entre 2021 y 2023 y en 2026 recuperaron el nivel de 2021. Con permisos de edificación en mínimos históricos, la oferta futura es baja y eso sostiene los precios. Hoy el acceso depende más de la tasa que del precio: por la misma vivienda, la cuota subió 47% entre 2019 y 2023.
Fuentes
- Banco Central de Chile, Índice de Precios de Vivienda (IPV)
- ABIF, Informe N°240: precio de la vivienda y remuneraciones 2010–2026 (septiembre 2026)
- Colliers, estudio sobre factores que han elevado el valor de las viviendas en Chile (julio 2025)
- Cámara Chilena de la Construcción, permisos de edificación 2025 e Índice de Costos de Edificación
- Libertad y Desarrollo, evolución de tasas hipotecarias
- Ministerio de Vivienda y Urbanismo, modificación OGUC sobre densidad habitacional (2026)
- Instituto de Estudios Urbanos y Territoriales UC, estudios sobre la liberalización del límite urbano de 1979
Cálculo del dividendo: cuota fija a 360 meses, tasa anual convertida a mensual, sin seguros ni gastos operacionales.